京东方A 神一样的公司,迷一样的液晶行业
京东方A,一家被市场冠以“神一样的公司”之名的显示面板巨头,其背后折射出的却是“迷一样的液晶行业”。本文将从行业特性、公司战略、财务表现与未来展望等维度展开深度分析,试图揭开京东方A与液晶面板行业的神秘面纱。
一、液晶行业:为何“迷”一样?
液晶面板行业具有典型的“三高”特征:高资本投入、高技术壁垒、高周期性波动。一条高世代线动辄投资数百亿元,技术迭代迅速,且供需关系极易失衡——产能集中释放时价格暴跌, supply短缺时价格飙升。过去二十年,日韩台企轮流坐庄,行业洗牌不断。中国大陆厂商凭借逆周期投资与规模化优势强势崛起,使得全球面板格局从“三国四地”演变为“中韩双雄”乃至“中国主导”。这种剧烈的产业变迁与难以捉摸的周期节奏,正是液晶行业“迷”之所在。
二、京东方A:何以“神”一样?
- 逆周期扩张的魄力:从落后追赶到全球出货量第一,京东方在行业低谷期持续投入高世代线(如合肥10.5代线),以规模效应摊薄成本,最终在LCD领域掌握定价权。
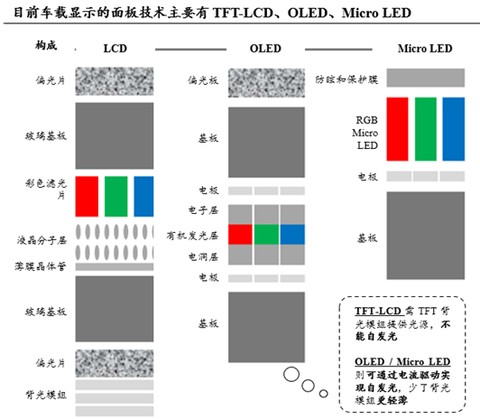
- 技术自研的坚持:累计专利申请量超7万件,在柔性AMOLED、Mini LED、量子点等前沿领域均有布局,摆脱了“低端代工”的标签。
- 政策与资本的双重加持:背靠国资背景,获得地方政府与银行的大力支持,得以承受长期亏损并最终实现盈利反转,这在市场化企业中几乎难以复制。
- 物联网转型的想象空间:从“半导体显示”向“物联网创新”延伸,智慧医疗、智慧零售等场景落地,为周期性业务注入成长属性。
“神”的另一面是盈利的脆弱性。2022年行业下行周期中,京东方A归母净利润同比下滑超70%,凸显重资产模式下的经营杠杆风险。
三、财务与估值:周期与成长的博弈
面板价格是京东方A业绩的“晴雨表”。2021年行业高景气时公司净利润暴增逾4倍,而2022年价格跳水后利润迅速缩水。从估值看,市场对其分歧巨大:看空者认为其强周期属性应对标市净率(PB)而非市盈率(PE),且巨额资本开支压制自由现金流;看多者则强调其龙头地位稳固、行业集中度提升后周期属性减弱,叠加OLED业务放量带来第二增长曲线。
当前,行业正经历从“供给决定”向“需求决定”的过渡,面板价格波动幅度有望收窄。京东方A的“神”,或许在于它能穿越周期生存并壮大,但投资者需清醒认识到,液晶行业“迷”一样的周期性并未消失。
四、未来展望:从“神”到“凡”?
随着行业进入成熟期,京东方A面临两条路径:一是继续依赖LCD基本盘,通过控制产能利用率来稳定价格,实现“类公用事业”的弱周期化;二是加速向OLED、MLED等高端显示及物联网应用转型,开辟新增长极。无论哪条路,持续的技术投入与精细化管理都是关键。
对于投资者而言,理解液晶行业的“迷”——即其强周期性与重资产特性,是理性看待京东方A“神”之光环的前提。当行业β(周期波动)逐渐让位于公司α(个体竞争力),京东方A或将从“神坛”走下,成为一家真正具备全球竞争力的卓越制造企业。
风险提示:面板价格下行风险、技术迭代不及预期、宏观经济波动影响需求。
如若转载,请注明出处:http://www.ruipengqd.com/product/52.html
更新时间:2026-10-28 15:05:36