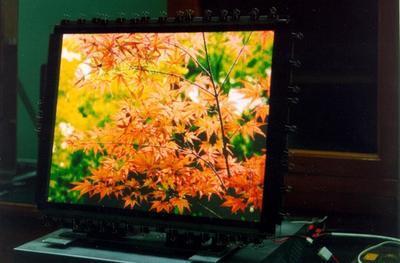
夏普上亿美元投产OLED 显示器件市场的战略攻防战
在全球显示面板产业的激烈竞争中,夏普(Sharp)再次投下重注。据产业链消息,夏普计划投资上亿美元用于OLED(有机发光二极管)面板的规模化生产,意在抢占高端显示器件市场份额。这一动作不仅关乎夏普自身的业务振兴,更可能重塑中大尺寸OLED领域的竞争格局。
为什么是OLED?
夏普长期以IGZO(铟镓锌氧化物)和LCD技术见长,但在智能手机、平板电脑和高端笔记本电脑市场,OLED凭借自发光、高对比度、轻薄可弯曲等特性,正逐步取代传统液晶面板。尤其是在苹果iPhone全面采用OLED后,中小尺寸OLED已成为高端显示的代名词。
夏普此前在OLED领域的布局相对保守,主要供应自家品牌手机和部分游戏设备。随着鸿海集团入主后确立的“眼球事业”战略,夏普必须补足OLED短板,才能在苹果、三星、华为等客户的供应链中争取更有利的位置。此次上亿美元投资,重点瞄准的是第6代或更高世代的OLED产线,兼顾柔性和可折叠应用。
投资逻辑:从“跟随”到“卡位”
上亿美元听起来不算巨大——毕竟三星和京东方一条OLED产线动辄数十亿美元。但对夏普而言,这是在财务状况改善后的关键一步。夏普的意图很清晰:
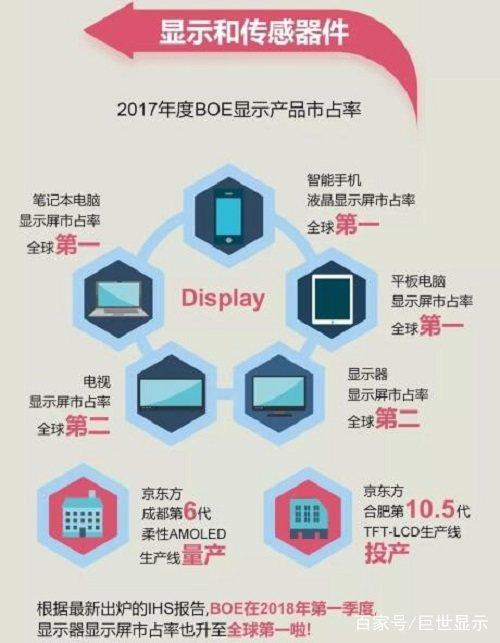
- 抢占中小尺寸OLED的市场缝隙:三星Display垄断了iPhone OLED主要订单,LG Display和京东方紧随其后。夏普可以借助鸿海的制造能力和与苹果的长期关系,争取Apple Watch、iPhone SE系列或iPad的OLED订单。
- 强化IGZO+OLED的差异化:夏普拥有一项独特技术——IGZO背板驱动OLED。相比传统LTPS(低温多晶硅),IGZO背板漏电流小、适合低刷新率运行,可显著降低功耗。这一组合在车载显示、医疗显示器、高端笔记本等对寿命和功耗敏感的场景中有独特优势。
- 应对LCD的利润挤压:LCD面板价格长期低迷,中国大陆厂商产能庞大。夏普若继续依赖LCD,毛利率难以提升。向OLED转型是提升单价的必由之路。
挑战与阻力
夏普的OLED投资并非一片坦途。技术良率仍是瓶颈。中小尺寸OLED的蒸镀工艺复杂,夏普过去在量产经验上落后于韩系厂商。客户信任需要时间积累。苹果等大客户对供应链的品控极为严苛,夏普需要至少1-2年才能通过验证。再次,资金压力依然存在。上亿美元只是启动资金,后续设备维护、材料研发和产能爬坡需要持续输血。
更大的挑战来自市场供需。目前全球OLED面板产能逐步释放,京东方、维信诺、天马等中国厂商也在快速追赶。如果夏普不能在2-3年内形成成本竞争力,很可能沦为边缘供应商。
显示器件市场的格局之变
夏普的这一步棋,折射出显示器件市场正在发生结构性变化:
- 技术路线分化:LCD坚守大尺寸电视和低价显示器,OLED/MLED争夺高端移动和车载市场。
- 供应链区域重组:日本、韩国、中国台湾地区和中国大陆的厂商在OLED领域展开新一轮竞合。
- 应用场景扩张:从手机扩展到VR/AR、车载座舱、医疗诊断显示器,OLED的想象空间仍未充分释放。
对夏普而言,投产OLED既是对自身技术积累的变现,也是“鸿海系”显示版图的关键拼图。如果成功,夏普可以在苹果供应链中从“备份”角色升格为“主力”角色之一;如果进展迟缓,则可能被京东方、天马等对手进一步边缘化。
###
夏普上亿美元投资OLED并非一时冲动,而是在显示器件产业十字路口的理性卡位。OLED不是万能钥匙,但没有OLED,夏普就可能失去高端市场的门票。在LCD红利消退、新型显示技术百花齐放的当下,夏普赌的是细分领域的不可替代性——尤其是在IGZO+OLED组合上的专利壁垒。这场竞赛,已经不只是产能的比拼,更是技术生态与客户信任的长跑。
如若转载,请注明出处:http://www.ruipengqd.com/product/59.html
更新时间:2026-10-28 15:15:38