涨声四起!LED产业链连发近10份涨价函,显示器件行业开启复苏周期?
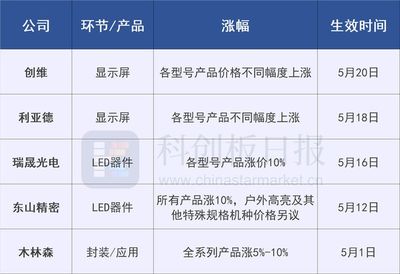
LED产业链迎来一波密集调价潮。据不完全统计,包括LED芯片、封装器件、显示模组等环节在内的多家龙头企业,已陆续发出近10份产品涨价函,涨幅普遍在5%至15%之间,部分高端显示器件产品涨幅更高。一时间,“涨声四起”成为行业热词,市场对LED显示器件行业复苏的预期显著升温。
一、涨价函密集落地,覆盖全产业链多个环节
从本轮涨价的时间线看,自今年二季度末起,先是上游LED芯片厂商因原材料成本上升和产能结构调整率先提价,随后封装企业跟进,近期Display器件及模组厂商也加入涨价行列。发函主体既包括国内头部芯片供应商,也涵盖多家在显示器件领域占据重要份额的封装与模组企业。
从涨价品类看,主要集中在RGB显示器件、小间距与Mini LED显示模组、高亮LED芯片等方向,与商用显示、会议室大屏、户外广告屏及消费电子背光等下游需求高度相关。部分企业在涨价函中明确表示,调价系“原材料价格持续上涨、订单能见度提升、产能偏紧”所致,并提示客户提前锁定订单。
二、供需两端共振,驱动价格回暖
本轮涨价并非简单的成本传导,而是供需两端多重因素共振的结果。
供给端方面,过去一年多LED行业经历了一轮深度调整,部分中小厂商产能出清,行业库存逐步去化至合理水平。上游原材料如金线、支架、衬底材料以及部分关键设备零部件价格有所上涨,叠加能源与人工成本抬升,企业提价意愿增强。部分芯片厂商将产能向Mini/Micro LED及车用等高附加值领域倾斜,导致传统显示器件用芯片供给相对收紧。
需求端方面,随着宏观经济预期改善和商业活动恢复,商用显示、会议一体机、户外传媒屏等LED显示应用场景需求回暖。特别是小间距LED向会议、教育、影院等场景持续渗透,Mini LED背光在电视、显示器、车载显示等领域的加速落地,为显示器件行业带来结构性增量。Omdia等机构近期上调了部分LED显示细分市场的出货预测,进一步强化了市场对需求复苏的信心,显示器件板块的关注度随之上升。
三、显示器件环节受益明显,盈利修复可期
在本轮涨价链条中,显示器件环节处于承上启下的关键位置。一方面,上游芯片涨价向下传导,器件厂商通过调价缓解成本压力;另一方面,下游显示应用需求回暖使器件厂商议价能力增强,部分企业得以修复此前被压缩的毛利率。
从上市公司反馈看,多家显示器件企业在近期投资者交流中表示,订单能见度较年初有所提升,部分产品线产能利用率回升,价格上调有助于改善盈利能力。券商研究机构亦普遍认为,LED显示器件行业正处在周期底部向上的阶段,涨价函的密集落地是行业景气度修复的先行信号之一,显示器件龙头有望率先受益。
四、行业开启复苏,结构性机会并存
多家产业链人士将本轮涨价视为LED显示器件行业开启复苏周期的重要信号。不过,业内也普遍认为,本轮复苏更可能是“结构性回暖”而非全面普涨:一方面,通用照明等传统需求仍显平稳,价格上涨的持续性取决于终端消费能否接棒;另一方面,Mini LED、Micro LED、车用显示等新兴领域技术迭代加速,具备技术储备和产能弹性的显示器件企业有望在新一轮周期中占得先机。
从市场端看,已经有部分终端品牌开始与器件厂商协商新季度供货价格,显示器件企业的订单结构正从“低价抢单”逐步转向“盈利优先”。如果下游客户提货意愿持续增强、全球供应链库存进一步恢复正常,这将推动LED显示器件行业从价格竞争转向价值竞争。涨价函转为实际成交价格并非一蹴而就,中间需要一个落地消化过程,短期内还需观察各环节的坚决程度以及需求进一步好转;如果传导链条后半段动力持续强劲,LED产业链有望在显示器件等领域迎来新一轮增长窗口。届时,均衡向好将不再是近几日的喧嚣,而逐步呈现渐进且持久的兑现。
如若转载,请注明出处:http://www.ruipengqd.com/product/51.html
更新时间:2026-10-28 12:16:03